Kurz gesagt: Kennzahlen in der Gastronomie lassen sich in fünf Gruppen teilen: Rentabilität (Wareneinsatz, Personalkosten, Prime Costs, Rohertrag, Umsatzrendite, Break-even), Reservierungen (Storno- und No-Show-Quote), Team (Fluktuation, Tischumschlag, Umsatz pro Servicekraft), Gäste (Pro-Kopf-Umsatz, Stammgästeanteil, Zufriedenheit) und Marketing (Konversionsrate, Engagement, Kosten pro Neukunde). Rechnen Sie monatlich und vergleichen Sie mit Ihren Vormonaten.
Volle Tische am Freitag heißen noch nicht, dass am Monatsende Geld übrig bleibt. Kennzahlen zeigen, wo es verloren geht: beim Einkauf, beim Personal, bei leeren Tischen oder im Marketing. Rechnen Sie alle Quoten mit dem Nettoumsatz, also ohne Umsatzsteuer.
Wie berechnen Sie den Wareneinsatz?
Mit Anfangsbestand plus Einkauf minus Endbestand. Der Wareneinsatz umfasst die direkten Kosten der Speisen und Getränke, die Sie verkauft haben:
Wareneinsatz = Anfangsbestand + Wareneinkauf − Endbestand
Ein Beispiel aus einer Pizzeria: Zu Monatsbeginn liegen Zutaten für 1.000 € im Lager, im Laufe des Monats kaufen Sie für 4.000 € ein, und am Monatsende sind Zutaten für 800 € übrig. Der Wareneinsatz beträgt 1.000 € + 4.000 € − 800 € = 4.200 €. Vergleichbar wird er als Anteil am Umsatz:
Wareneinsatzquote = Wareneinsatz ÷ Nettoumsatz × 100
Einen Richtwert für Deutschland liefert die amtliche Richtsatzsammlung 2024 des Bundesfinanzministeriums: Bei Gast-, Speise- und Schankwirtschaften liegt der Rohgewinn bei 64 bis 80 % des Umsatzes, der Mittelsatz bei 72 %. Der Wareneinsatz macht dort also rund 20 bis 36 % aus, beim Mittelsatz 28 %. Steigt Ihre Quote, prüfen Sie Einkaufspreise, Portionsgrößen, Schwund und Ihre Verkaufspreise.
Wie hoch dürfen die Personalkosten sein?
Eine feste Grenze gibt es nicht, aber oft sind Personalkosten der größte Kostenblock: Laut DEHOGA liegen sie in vielen klassischen Restaurants bei über 40 %, der Wareneinsatz bei über 30 % (tageskarte, September 2025). Die Personalkostenquote zeigt, welcher Teil des Umsatzes an das Team geht, mit Löhnen, Gehältern und Arbeitgeberanteilen:
Personalkostenquote = Personalkosten ÷ Nettoumsatz × 100
Steigt die Quote bei stabilem Umsatz, stimmt oft der Dienstplan nicht: zu viele Leute an ruhigen Tagen, zu wenige an vollen. Die Berichte in Tablein zeigen die meistreservierten Tage und Stunden, damit Sie Schichten nach Zahlen statt nach Bauchgefühl planen.
Was zeigen Rohertrag, Prime Costs und Umsatzrendite?
Wie viel vom Umsatz nach den einzelnen Kostenblöcken übrig bleibt. Drei Formeln bauen aufeinander auf:
- Rohertrag = Nettoumsatz − Wareneinsatz. Davon bezahlen Sie Personal, Miete, Energie und alles andere.
- Prime Costs = Wareneinsatz + Personalkosten. Das sind meist Ihre zwei größten Kostenblöcke. Als Quote teilen Sie sie durch den Nettoumsatz und nehmen mal 100; nach den DEHOGA-Werten oben liegen viele klassische Restaurants bei über 70 %.
- Umsatzrendite = Gewinn ÷ Nettoumsatz × 100. Gewinn ist, was nach allen Kosten bleibt. Diese Zahl zeigt am deutlichsten, ob sich Ihr Restaurant trägt.
Sinkt der Rohertrag, liegt es am Einkauf oder an den Preisen; steigen die Prime Costs, am Einkauf oder am Personal.
Ab welchem Umsatz arbeitet Ihr Restaurant mit Gewinn?
Ab dem Break-even-Punkt, an dem der Umsatz alle festen und variablen Kosten deckt. Feste Kosten wie Miete und Gehälter fallen immer an, variable Kosten wie der Wareneinsatz steigen mit dem Umsatz:
Break-even-Umsatz = Fixkosten ÷ ((Umsatz − variable Kosten) ÷ Umsatz)
Ein Beispiel: Bei 30.000 € Fixkosten im Monat und variablen Kosten von 40 % des Umsatzes bleiben von jedem Euro Umsatz 0,60 € für die Fixkosten. Der Break-even liegt dann bei 30.000 € ÷ 0,6 = 50.000 € Umsatz im Monat. Je niedriger dieser Wert, desto früher verdienen Sie Geld; ist er hoch, sollten Sie an Kosten oder Preisen arbeiten.
Welche Reservierungskennzahlen sollten Sie verfolgen?
Den Anteil der Walk-ins, die Stornoquote, die Quote später Stornierungen und die No-Show-Quote. Sie zeigen, wie gut Ihre Plätze tatsächlich gefüllt werden:
- Walk-in-Anteil = Walk-in-Gäste ÷ alle Gäste × 100. Er hilft zu entscheiden, wie viele Tische Sie für Gäste ohne Reservierung freihalten.
- Stornoquote = Stornierungen ÷ alle Reservierungen × 100. Stornierungen sind normal, denn Pläne ändern sich; rechtzeitig stornierte Tische vergeben Sie neu.
- Quote später Stornierungen = späte Stornierungen ÷ alle Reservierungen × 100. Spät heißt: nach Ablauf Ihrer kostenlosen Stornofrist, wenn der Tisch kaum noch zu füllen ist.
- No-Show-Quote = No-Shows ÷ alle Reservierungen × 100. No-Shows sind Gäste, die ohne Absage nicht erscheinen.
Von Hand gezählt kosten diese Zahlen Zeit. Die Berichte in Tablein zeigen Gäste, No-Shows, Stornierungen, durchschnittliche Personenzahl und Erstbesucher für jeden Zeitraum, und in Tablein erfasste Walk-ins zählen mit.
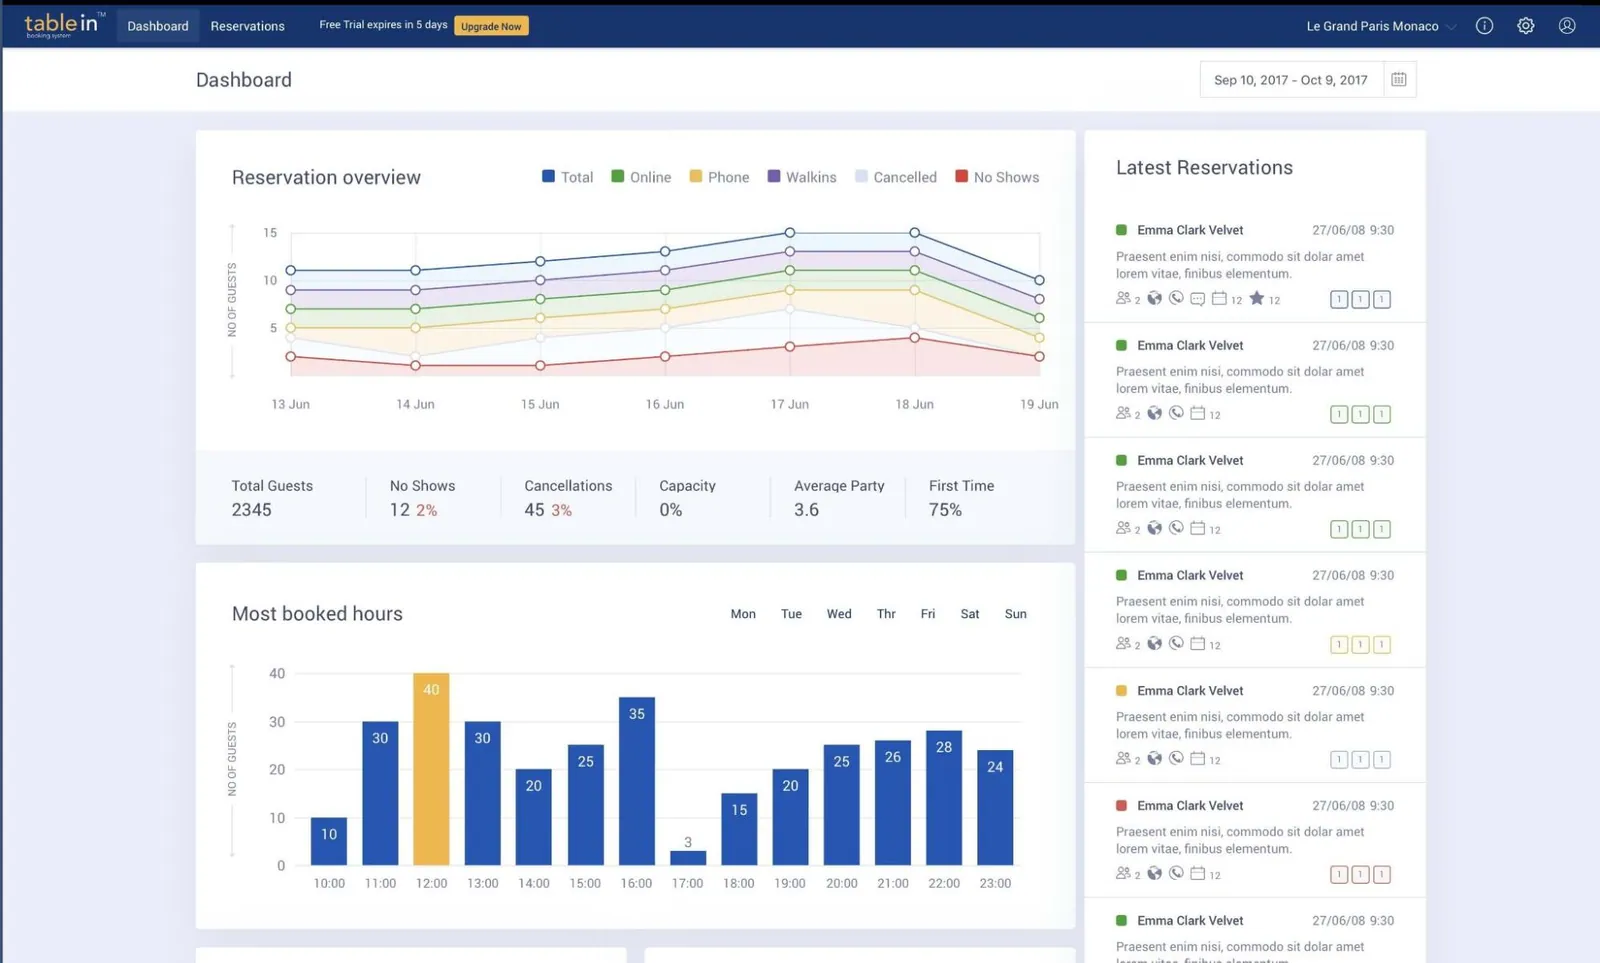
Quelle: Tablein
Steigen späte Stornierungen und No-Shows, helfen Erinnerungen vor dem Besuch und für volle Abende eine Kreditkartengarantie oder Anzahlung. Mit dem No-Show-Schutz von Tablein entscheiden Sie nach jedem No-Show selbst, ob Sie eine Gebühr berechnen. Wie hoch sie sein kann, steht in unserem Leitfaden zur Stornogebühr im Restaurant.
Wie messen Sie die Leistung Ihres Teams?
Mit Fluktuationsrate, Tischumschlag und Umsatz pro Servicekraft:
- Fluktuationsrate = Abgänge im Jahr ÷ durchschnittliche Zahl der Beschäftigten × 100. Verlassen 10 von 50 Beschäftigten im Jahr Ihr Restaurant, liegt sie bei 20 %. Jeder Abgang kostet Einarbeitung und oft Servicequalität.
- Tischumschlag = bewirtete Gästegruppen ÷ Zahl der Tische im selben Zeitraum. Ein höherer Wert bringt mehr Gäste pro Abend, solange niemand gehetzt wird; mehr dazu in unserem Artikel zum Tischumschlag.
- Umsatz pro Servicekraft zeigt, wer besonders gut verkauft und wer Schulung braucht. Ergänzend können Sie zählen, wie viele Gäste jemand pro Stunde bedient und wie viele Fehler dabei passieren.
Wie messen Sie, ob Gäste zufrieden sind und wiederkommen?
Mit Pro-Kopf-Umsatz, Stammgästeanteil und Zufriedenheit:
- Pro-Kopf-Umsatz = Nettoumsatz ÷ Zahl der Gäste. Er hilft bei Preisen und Upselling und bei der Planung von Einkauf und Personal.
- Stammgästeanteil = wiederkehrende Gäste ÷ alle Gäste × 100. Er zeigt, wie treu Ihre Gäste sind.
- Zufriedenheit: Bitten Sie Gäste nach dem Besuch um eine Bewertung, etwa von 1 bis 5 oder von 1 bis 10, und lesen Sie regelmäßig Ihre Bewertungen bei Google und Tripadvisor.
Tablein bittet jeden Gast nach dem Besuch per E-Mail oder SMS um eine Bewertung und einen Kommentar. Die Durchschnittsbewertung sehen Sie mit dem Gästefeedback für jeden Zeitraum, Ihre treuesten Gäste nach Zahl der Besuche in den Berichten.
Welche Marketing-Kennzahlen zählen?
Konversionsrate, Engagement in sozialen Medien und Kosten pro Neukunde:
- Konversionsrate = Reservierungen ÷ Besucher des Reservierungsformulars × 100. Brechen viele ab, ist das Formular zu lang oder auf dem Handy schwer zu bedienen. In Tablein können Sie dafür Google Analytics und den Meta Pixel im Reservierungs-Widget einsetzen, in Deutschland nur mit Einwilligung der Besucher (§ 25 TDDDG).
- Engagement: Likes, Kommentare, geteilte Beiträge und neue Follower zeigen, ob Ihre Beiträge ankommen.
- Kosten pro Neukunde = Marketing- und Vertriebskosten ÷ Zahl der neuen Gäste. Beim Zählen helfen die Erstbesucher in den Tablein-Berichten.
Häufig gestellte Fragen
Welche Kennzahlen sind in der Gastronomie wichtig?
Für die Rentabilität Wareneinsatzquote, Personalkostenquote, Prime Costs, Umsatzrendite und Break-even. Dazu kommen Storno- und No-Show-Quote, Tischumschlag, Pro-Kopf-Umsatz, Stammgästeanteil und die Kosten pro Neukunde.
Wie berechnet man den Wareneinsatz in der Gastronomie?
Anfangsbestand plus Wareneinkauf minus Endbestand. Geteilt durch den Nettoumsatz und mal 100 ergibt sich die Wareneinsatzquote.
Wie hoch darf der Wareneinsatz in der Gastronomie sein?
Laut Richtsatzsammlung 2024 des Bundesfinanzministeriums liegt er bei Gast-, Speise- und Schankwirtschaften bei rund 20 bis 36 % des Umsatzes, beim Mittelsatz bei 28 %. Laut DEHOGA liegt er in vielen klassischen Restaurants bei über 30 %.
Wie viel Prozent vom Umsatz sind Personalkosten in der Gastronomie?
Laut DEHOGA liegen die Personalkosten in vielen klassischen Restaurants bei über 40 %. Zusammen mit dem Wareneinsatz kommen viele Restaurants so auf Prime Costs von über 70 %.
Wie berechnet man die No-Show-Quote?
No-Shows geteilt durch alle Reservierungen im selben Zeitraum, mal 100. Die Berichte in Tablein zeigen die No-Show-Quote für jeden Zeitraum.